
Ticker news is only displayed on the front page.
All voices matter
All voices matter
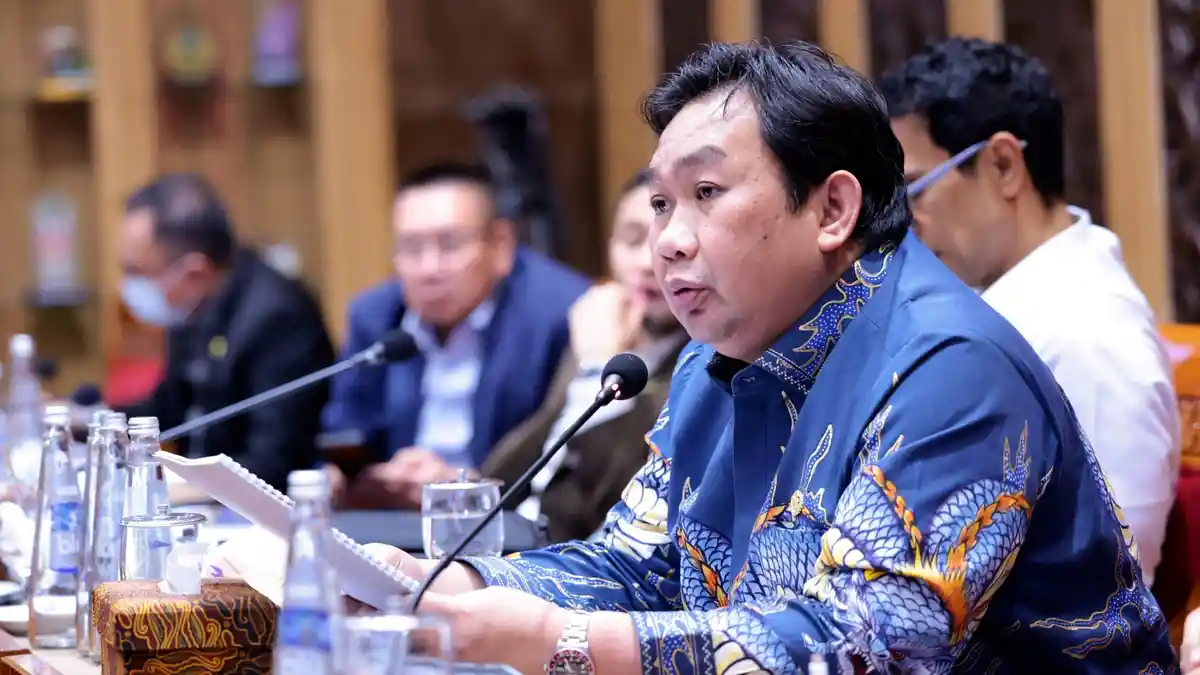
Eric Hermawan: Indonesia di Persimpangan Pasar Modal, Memulihkan Kepercayaan, Membenahi Tata Kelola
Share your love
LKI Golkar – Pasar modal bukan sekadar tempat memperjualbelikan saham. Ia merupakan salah satu pilar pembiayaan pembangunan, sumber pendanaan dunia usaha, sekaligus cermin kualitas institusi suatu negara.
Karena itu, rencana Morgan Stanley Capital International (MSCI) untuk mereklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market harus dibaca lebih jauh daripada sekadar persoalan status dalam indeks global.
Ini adalah ujian terhadap kualitas tata kelola, transparansi kepemilikan, integritas perdagangan, dan daya saing pasar modal Indonesia.
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi atas usulan reklasifikasi tersebut.
Keputusan final dijadwalkan paling lambat 30 Juni 2027, sedangkan masukan dari pelaku pasar ditunggu hingga 30 April 2027.
MSCI menyoroti persoalan transparansi struktur kepemilikan saham dan dugaan perilaku perdagangan terkoordinasi, serta menegaskan perlunya bukti perbaikan yang nyata dan berkelanjutan.
Artinya, keputusan belum final. Indonesia masih memiliki ruang untuk memperbaiki keadaan.
Namun, waktu yang tersedia tidak boleh dihabiskan untuk sekadar menyampaikan keberatan atau mempertahankan citra pasar modal nasional. Yang dibutuhkan adalah pembenahan substansial yang dapat diverifikasi oleh investor.
Kepercayaan adalah modal utama pasar
Dalam perekonomian modern, modal tidak hanya bergerak mengikuti potensi keuntungan, tetapi juga tingkat kepastian dan kualitas informasi.
Investor membutuhkan struktur kepemilikan yang dapat ditelusuri, harga yang terbentuk secara wajar, serta kepastian bahwa aturan berlaku konsisten bagi seluruh pelaku pasar.
Ketika persyaratan tersebut tidak terpenuhi, risiko investasi meningkat. Investor dapat meminta imbal hasil yang lebih tinggi, mengurangi eksposur, atau mengalihkan dana ke pasar lain yang dinilai lebih transparan.
Teori informasi asimetris yang dikembangkan George A. Akerlof menjelaskan bagaimana ketimpangan informasi dapat mengganggu mekanisme pasar.
Dalam pasar modal, masalah ini muncul ketika investor tidak memiliki informasi yang memadai untuk menilai kepemilikan sebenarnya, kualitas likuiditas, maupun kewajaran harga saham.
Karena itu, keterbukaan informasi mengenai kepemilikan saham, jumlah saham yang benar-benar tersedia untuk diperdagangkan (free float), dan konsentrasi kepemilikan bukan sekadar kewajiban administratif. Ketiganya menentukan apakah investor dapat menghitung risiko dan memperkirakan nilai wajar suatu perusahaan secara rasional.
Pasar yang tidak mampu menjamin keterbukaan informasi pada akhirnya membebankan biaya ketidakpastian kepada seluruh investor, termasuk investor domestik.
Jangan hanya mempertahankan status, benahi substansi
Kita perlu menempatkan persoalan ini secara proporsional. Status Emerging Market memang penting bagi posisi Indonesia dalam peta investasi global.
Perubahan klasifikasi berpotensi memengaruhi mandat investasi, komposisi portofolio, likuiditas, dan arus modal dari dana yang menggunakan indeks sebagai acuan.
Namun, tidak tepat pula menyimpulkan bahwa reklasifikasi otomatis akan membuat seluruh investor asing meninggalkan Indonesia. Besarnya dampak bergantung pada kebijakan masing-masing pengelola dana, struktur portofolio, valuasi saham, kondisi makroekonomi, dan respons kebijakan domestik.
Yang perlu diwaspadai adalah efek berantai. Ketika persepsi risiko meningkat, tekanan jual dapat memperbesar volatilitas harga. Jika kondisi tersebut berlangsung, perusahaan berpotensi menghadapi biaya pendanaan ekuitas yang lebih tinggi, sementara investor domestik semakin berhati-hati menempatkan dananya.
Karena itu, pemerintah dan regulator perlu menyusun skenario dampak yang terukur, mulai dari potensi perubahan arus modal, likuiditas perdagangan, volatilitas, hingga konsekuensinya terhadap pembiayaan dunia usaha. Analisis tersebut harus berbasis data, bukan spekulasi mengenai besarnya dana yang akan keluar.
Tujuan utama reformasi bukan semata-mata mempertahankan label Emerging Market, melainkan memastikan bahwa pasar modal Indonesia layak dipercaya karena kualitasnya.
Empat agenda pembenahan yang tidak bisa ditunda
Pertama, benahi transparansi kepemilikan saham dan free float.
Investor harus dapat membedakan secara jelas antara saham yang tercatat di bursa dan saham yang benar-benar tersedia untuk diperdagangkan.
Pengungkapan kepemilikan di atas 1 persen, klasifikasi investor yang lebih terperinci, serta pelaporan konsentrasi kepemilikan perlu diterapkan secara konsisten.
Informasi tersebut juga harus mampu membantu regulator mengidentifikasi kepemilikan yang saling terafiliasi atau dikendalikan pihak yang sama apabila terdapat dasar dan bukti yang memadai.
Tujuannya bukan membuka informasi tanpa batas, melainkan memastikan struktur kepemilikan yang relevan bagi penilaian risiko dapat dipahami dan diverifikasi.
Kedua, perkuat pengawasan dan penegakan hukum.
Keterbukaan informasi tidak akan efektif tanpa penegakan aturan. Dugaan manipulasi harga, perdagangan terkoordinasi, transaksi semu, dan penyalahgunaan informasi material harus ditangani melalui proses pengawasan dan pemeriksaan yang kredibel.
Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) dan lembaga terkait perlu memperkuat analisis transaksi berbasis data, pertukaran informasi, serta mekanisme penindakan yang konsisten.
Setiap tindakan harus didasarkan pada bukti, mengikuti proses hukum, dan disertai komunikasi publik yang memadai dengan tetap menjaga kerahasiaan pemeriksaan.
Pasar yang sehat bukan pasar yang tidak pernah mengalami pelanggaran, melainkan pasar yang mampu mendeteksi, membuktikan, dan menindak pelanggaran secara adil.
Ketiga, perkuat perlindungan investor minoritas dan tata kelola emiten.
Investor tidak cukup hanya mengetahui siapa pemegang saham suatu perusahaan. Mereka juga perlu memperoleh keyakinan bahwa keputusan korporasi dibuat secara transparan, transaksi dengan pihak terafiliasi diawasi secara memadai, dan kepentingan pemegang saham minoritas tidak diabaikan.
Kualitas laporan keuangan, independensi fungsi pengawasan, keterbukaan transaksi material, serta akuntabilitas direksi dan komisaris harus menjadi bagian dari reformasi.
Emiten juga perlu memiliki tanggung jawab yang lebih kuat dalam memastikan bahwa informasi yang disampaikan kepada publik akurat, konsisten, dan tepat waktu.
Keempat, perluas kedalaman pasar dan basis investor domestik.
Pasar modal yang berdaya saing tidak cukup hanya mengandalkan minat investor asing. Indonesia membutuhkan basis investor domestik yang semakin luas, partisipasi investor institusi jangka panjang, serta peningkatan kualitas emiten dan instrumen investasi.
Pendalaman pasar harus berjalan seiring dengan peningkatan integritas. Penambahan jumlah investor atau kapitalisasi pasar tidak dengan sendirinya mencerminkan pasar yang sehat apabila likuiditas terkonsentrasi pada segelintir saham atau pembentukan harga belum berlangsung secara wajar.
Dengan demikian, agenda reformasi harus menghubungkan keterbukaan informasi, perlindungan investor, kualitas emiten, likuiditas, dan penegakan hukum dalam satu kerangka kebijakan yang konsisten.
Dari pengumuman kebijakan menuju bukti perubahan
Salah satu tantangan terbesar Indonesia adalah memastikan bahwa reformasi tidak berhenti pada penerbitan aturan dan pengumuman kebijakan.
MSCI telah mencatat sejumlah inisiatif yang diumumkan otoritas Indonesia, termasuk pengungkapan kepemilikan saham di atas 1 persen, klasifikasi investor yang lebih terperinci, kerangka pelaporan High Shareholding Concentration (HSC), dan peta jalan peningkatan batas minimum free float menjadi 15 persen. Namun, pengumuman tersebut belum otomatis menjawab seluruh kekhawatiran pelaku pasar.
Yang dibutuhkan adalah bukti implementasi: apakah informasi menjadi lebih mudah diverifikasi, apakah pengawasan lebih efektif, apakah pelanggaran ditindak secara konsisten, dan apakah kualitas pembentukan harga benar-benar membaik.
Untuk itu, OJK, BEI, Kustodian Sentral Efek Indonesia (KSEI), dan pemerintah perlu menyusun peta jalan reformasi dengan target waktu, penanggung jawab, dan indikator keberhasilan yang terukur.
Kemajuan dapat dilaporkan secara berkala kepada publik, antara lain melalui kualitas pengungkapan kepemilikan, kepatuhan emiten, efektivitas penindakan, dan perbaikan akses informasi bagi investor. Evaluasi juga perlu melibatkan pelaku pasar domestik dan internasional agar kebijakan yang diambil menjawab persoalan nyata.
Dialog dengan MSCI dan investor global tetap penting. Namun, dialog tersebut harus ditopang data dan hasil pembenahan yang dapat diuji, bukan sekadar diplomasi untuk mempertahankan klasifikasi.
Momentum untuk memperkuat kedaulatan ekonomi
Pasar modal yang kredibel merupakan bagian dari infrastruktur ekonomi nasional.
Ia membantu perusahaan memperoleh pendanaan, memperluas kepemilikan masyarakat atas kegiatan produktif, serta menghubungkan tabungan dengan investasi jangka panjang.
Karena itu, pelemahan persepsi terhadap pasar modal tidak boleh dipandang sebagai persoalan teknis bursa semata.
Dampaknya dapat menjalar pada kemampuan perusahaan menghimpun modal, daya tarik investasi, dan kualitas pembiayaan pertumbuhan ekonomi.
Indonesia memiliki potensi ekonomi yang besar. Namun, potensi tersebut tidak otomatis menghasilkan kepercayaan apabila tata kelola pasar belum memenuhi harapan investor.
Fundamental ekonomi yang kuat perlu disertai institusi yang kredibel, aturan yang konsisten, dan mekanisme pasar yang dapat dipertanggungjawabkan.
Pada akhirnya, pertanyaan yang harus dijawab bukan sekadar apakah Indonesia akan tetap menjadi Emerging Market. Pertanyaan yang lebih mendasar adalah apakah Indonesia mampu membangun pasar modal yang transparan, adil, likuid, dan berintegritas.
Jika pembenahan dilakukan secara serius, periode konsultasi hingga 2027 dapat menjadi momentum untuk memperkuat fondasi pasar modal nasional.
Sebaliknya, apabila respons hanya berorientasi pada status indeks, Indonesia berisiko kehilangan kesempatan untuk menyelesaikan persoalan struktural yang selama ini menjadi perhatian investor.
Reklasifikasi MSCI seharusnya menjadi alarm untuk berbenah, bukan alasan untuk bersikap defensif. Kepercayaan dibangun melalui transparansi, penegakan hukum, dan konsistensi tata kelola yang dapat dilihat serta dirasakan oleh pasar.
Sebab, dalam jangka panjang, daya saing pasar modal Indonesia tidak ditentukan oleh label yang melekat padanya, melainkan oleh kualitas institusi yang menjaganya dan kepercayaan yang berhasil dibangunnya.